 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Filipino
Pyöräalustaisen kaivinkoneen rahoitus: Laina vs. Leasing vs. Vuokraus
Arvostellut Justin, tuoteinsinööri· Perustuu virallisiin tehdasvaatimuksiin ja alan raportointiin, elokuu 2026
TL;DR:Lainojen todelliset vuosikorot vaihtelevat 5 %:sta hyvällä luottoluokituksella lähes 29 %:iin heikolla luottoluokituksella. Leasing alentaa kuukausieriä, mutta omistusoikeus jää saamatta. Oikea valinta riippuu siitä, kuinka kauan aiot pitää koneen.
Useimmat pyöräalustaisia kaivinkoneita ostavat urakoitsijat eivät maksa käteisellä, ja valittu rahoitusrakenne vaikuttaa koneen todellisiin kustannuksiin yhtä paljon kuin neuvoteltu ostohinta. Vaihtoehtojen ymmärtäminen ennen lainaneuvotteluja antaa ostajalle vahvemman aseman verrattuna siihen, että menee sisään ja hyväksyy ensimmäisenä tarjotun vaihtoehdon.
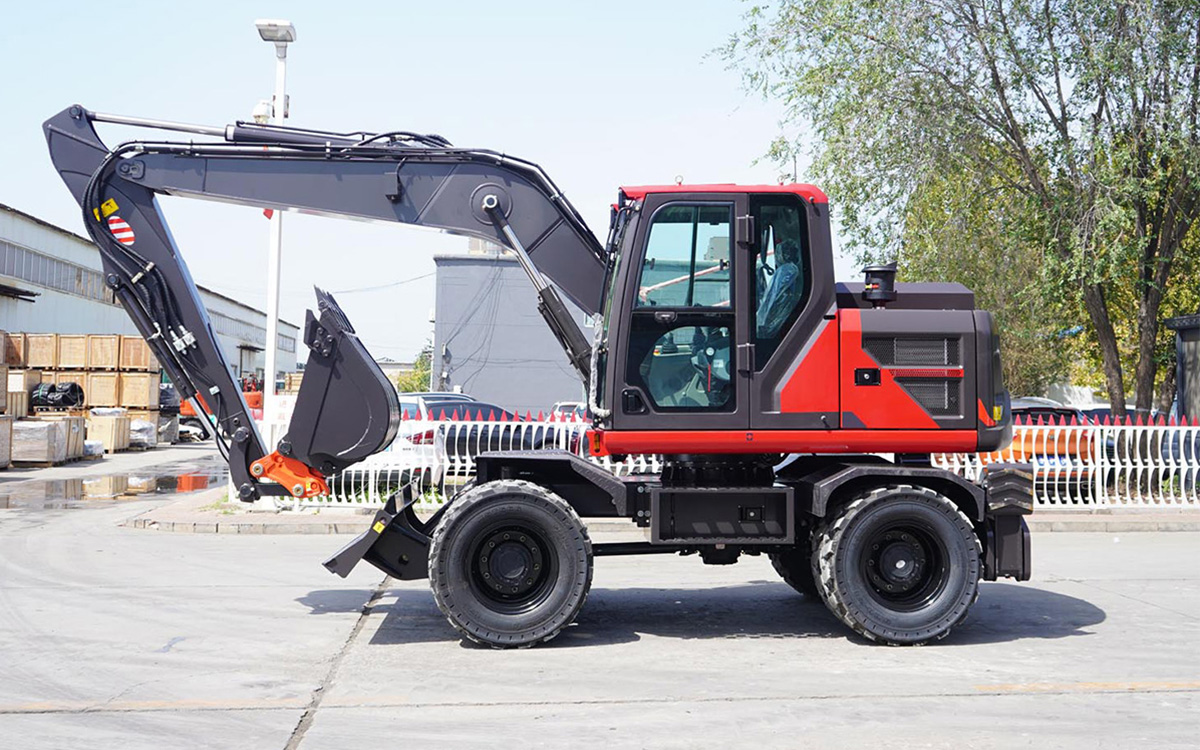
Kolme tapaa hankkia kone ja miten ne todella eroavat toisistaan
Laite laina
Suoraviivainen järjestely: rahoittaja tarjoaa varat koneen ostamiseen, ostaja omistaa sen ensimmäisestä päivästä lähtien, ja itse kone toimii tyypillisesti vakuutena. Useimmat laitelainat kattavat 80–100 prosenttia ostohinnasta, mikä tarkoittaa, että vahvan luottoluokituksen omaava ostaja saattaa tarvita vain vähän tai ei lainkaan käsirahaa.
Laiteleasing
Leasing mahdollistaa koneen käytön ilman täyttä omistusta, kuukausimaksuin kiinteän kauden ajan. Lopussa vaihtoehdot ovat tyypillisesti koneen palauttaminen, sopimuksen uusiminen tai sen ostaminen jäännösarvolla. Leasing tarjoaa yleensä alhaisemmat kuukausimaksut kuin laina samalle koneelle, koska ostaja ei maksa täyttä omistusta kohti.
Vuokraaminen
Ei lainkaan rahoitussitoumusta, mutta selvästi korkeampi hinta per todellinen käyttöpäivä. Vuokraus sopii lyhytaikaisiin tarpeisiin, koneen testaamiseen ennen sitoutumista tai aidosti kertaluonteisiin projekteihin, joissa jatkuva omistus ei ole järkevää.
Miltä luvut oikeasti näyttävät vuonna 2026
Rakennuskoneiden lainakorot ovat perinteisiltä lainanantajilta hyvin luottokelpoisille lainaajille tyypillisesti 6,5–11 prosenttia vuosikorolla, ja rakennuskoneet ovat jatkuvasti edullisimpien luokkien joukossa, koska lainanantajat pitävät niitä vahvana vakuutena, jolla on luotettava jälleenmyyntiarvo, vuoden 2026 koneiden lainakorkotietojen mukaan toimialoittain. Heikomman luottokelpoisuuden omaavat lainaajat maksavat huomattavasti enemmän: esimerkinomaiset vuoden 2026 skenaariot 50 000 dollarin lainasta osoittavat noin 1 014 dollaria kuukaudessa 8 prosentin vuosikorolla erinomaiselle luottokelpoisuudelle, noustaen noin 1 468 dollariin kuukaudessa 25 prosentin vuosikorolla heikommalle luottokelpoisuudelle, mikä on lähes 27 000 dollarin ero kokonaiskoroissa lainan elinkaaren aikana, vuoden 2026 koneiden rahoituskorkoanalyysin mukaan.
Jotkut valmistajat ovat tarjonneet kampanjatarjouksena 0 prosentin rahoitusta enintään 60 kuukauden ajalle tietyille uusille koneille osan vuotta 2026, vaikka nämä tarjoukset ovat tyypillisesti merkki- ja mallikohtaisia eivätkä yleisesti saatavilla koko kompaktikalustoluokassa, joten on syytä varmistaa voimassa olevat kampanjaehdot suoraan kyseiseltä valmistajalta tai jälleenmyyjältä, joka on mukana tietyssä ostotapahtumassa.
Viisi kysymystä, jotka määrittävät, mikä rakenne sopii
Kuinka pitkäksi aikaa realistisesti aiot pitää tämän tietyn koneen?
Onko käteisen säästäminen palkkoihin, materiaaleihin ja muuhun käyttöpääomaan arvokkaampaa kuin omaisuuden suora omistaminen?
Millainen on nykyinen luottoprofiilisi, ja miten se vaikuttaa todellisuudessa saatavilla oleviin korkoihin?
Suunnitteleeko yrityksesi päivittävänsä isompaan tai erilaiseen koneeseen muutaman vuoden sisällä?
Kattaisiko kuukausierän mukavasti koneen itsensä tuottama tulo?
Ostaja, joka aikoo pitää koneen koko sen käyttöiän, kohtuullisilla käteisvaroilla ja vakaalla luottotiedolla, päätyy usein edullisempaan lopputulokseen rahoituksen tai käteismaksun kautta. Ostaja, joka odottaa päivittävänsä muutaman vuoden sisällä tai asettaa etusijalle pienemmät kuukausierät omistamisen sijaan, huomaa usein, että leasing sopii rakenteellisesti paremmin.
Vuokrauksen ja ostamisen todellinen matematiikka pitkällä aikavälillä
Vuokraus tuntuu vähiten sitouttavalta vaihtoehdolta, mutta kokonaiskustannusvertailu muuttuu merkittävästi käyttötiheyden mukaan. Toistuva ja säännöllinen käyttö kasvattaa päivittäiset vuokramaksut summaksi, joka voi ylittää vastaavan koneen ostohinnan hyvinkin muutamassa vuodessa – tämä on osa syytä siihen, miksi vuokrakulut satunnaisen tai kausiluonteisen käytön ulkopuolella suosivat omistamista, kun laskelmat oikeasti tehdään. Vertailu kääntyy toiseen suuntaan aidosti satunnaisessa käytössä, jossa vuokrauksen sitoutumaton rakenne välttää maksamisen koneesta, joka muuten seisoisi käyttämättömänä suurimman osan vuodesta.
Mitä lainanantajat oikeasti tarkistavat ennen hyväksyntää
Pääotsikon luottopistemäärän kynnyksen lisäksi lainanantajat haluavat tyypillisesti nähdä kahdesta kolmeen vuotta yrityksen veroilmoituksia, viimeaikaisia pankkitiliotteita, todistuksen vakuutuksesta ja virallisen tarjouksen laitteiden myyjältä, jossa täsmennetään tarkalleen, mitä rahoitetaan ja kuinka paljon, alan rahoitusohjeiden mukaan urakoitsijoille ja laitteiden ostajille. Uudempi yritys ilman tätä historiaa ei automaattisesti sulkeudu pois, mutta sen tulisi odottaa tarkempaa tarkastelua alan kokemuksesta ja selkeämpää selitystä siitä, miten kone tuottaa tuloja.
Luottopistemäärän todellisuus, kaunistelematta sitä
Vähintään 680:n luottopisteet avaavat yleensä kohtuulliset korot, ja 720+ saa parhaat saatavilla olevat ehdot. Alle 620:n pisteet voivat silti riittää monissa tapauksissa, mutta odota suurempaa käsirahaa, lyhyempiä laina-aikoja ja selvästi korkeampia korkoja, joskus jopa 20 prosentin vuosikoron yläpäähän. Tämä ei ole syy välttää rahoitusta heikommalla luottoluokituksella, mutta se on syy laskea todelliset luvut ennen kuin oletat, että rahoitus on automaattisesti halvempaa kuin vuokraaminen tai ostoksen lykkääminen luottoluokituksen parantamiseksi ensin.
Veronäkökohta, joka kannattaa tietää
Yhdysvalloissa verolain pykälä 179 antaa yrityksille mahdollisuuden vähentää verovuoden aikana käyttöön otettujen hyväksyttyjen laitteiden täysi ostohinta, vaikka laitteet olisi rahoitettu eikä maksettu käteisellä, IRS:n ohjeistuksen mukaan, johon viitataan useissa vuoden 2026 laiterahoituslähteissä. Monille urakoitsijoille tämä vähennys pienentää merkittävästi uusien laitteiden rahoituksen todellisia verojen jälkeisiä kustannuksia, vaikka kelpoisuus ja rajat vaihtelevat vuosittain ja yrityskohtaisesti, eikä tämä korvaa pätevän kirjanpitäjän neuvoja, joka tuntee erityisen verotilanteesi.
Käytettyjen laitteiden rahoitus: mitä muutoksia
Käytetyn pyöräkaivinkoneen rahoitus toimii yleensä samalla tavalla kuin uuden rahoitus, kahdella johdonmukaisella erolla: korot ovat tyypillisesti 1–2 prosenttiyksikköä korkeammat kuin uuden kaluston rahoituksessa, ja laina-ajat ovat yleensä lyhyempiä, usein enintään noin 60 kuukautta verrattuna jopa 84 kuukauteen, joita on saatavilla joissakin uuden kaluston lainoissa. Tämä kannattaa ottaa huomioon käytetyn ja uuden välisessä ostopäätöksessä pelkän koneen hintaeron lisäksi, sillä rahoitusehdot itsessään muuttavat kokonaiskustannusvertailua.
Kansainväliset ja rajat ylittävät rahoitusnäkökohdat
Ostajan, joka hankkii pyöräalustaisen kaivinkoneen suoraan ulkomaiselta valmistajalta, kohtaama rahoitusmaisema eroaa jonkin verran kotimaisista laitelainoista. Remburssit ja kaupparahoitusjärjestelyt ovat yleisesti käytössä kuilun umpeen kuromiseksi tavanomaisten laitelainarakenteiden ja ulkomaisen hankinnan välillä, vuoden 2026 laiterahoituskatsauksen mukaan, joka käsittelee nimenomaan kansainvälistä hankintaa. Kotimaisella pankilla tai laitelainanantajalla voi olla rajallista kokemusta suoran ulkomaisen oston rahoittamisesta, minkä vuoksi tätä erityistilannetta kannattaa käsitellä lainanantajan kanssa varhaisessa vaiheessa sen sijaan, että oletetaan tavanomaisten kotimaisten laitelainaehtojen soveltuvan automaattisesti kansainväliseen liiketoimeen.
Vahvista nykyiset ehdot suoraan ennen sitoutumista
Rahoituskorot, kampanjatarjoukset ja lainanantajien vaatimukset muuttuvat usein ja vaihtelevat alueittain, lainanantajittain ja ostajaprofiileittain. Vahvista nykyiset rahoitusvaihtoehdot ja mahdolliset kampanjaehdot suoraan Rhinocerosilta tai valitsemaltasi laitejälleenmyyjältä ja lainanantajalta ennen ostopäätöksen tekemistä, koska tämän artikkelin luvut heijastavat yleisiä vuoden 2026 markkinaolosuhteita eivätkä yksittäistä tarjousta millekään tietylle kaupalle.
Miksi rahoitus voittaa usein käteismaksun, vaikka käteistä olisi saatavilla
Urakoitsijalla, jolla on 35 000 dollaria käytettävissä koneen ostamiseen suoraan, on täysin maksettu omaisuus, mutta myös 35 000 dollaria vähemmän käytettävissä uusien projektien tarjouskilpailuihin, palkanmaksuun hiljaisen kuukauden aikana tai odottamattoman korjauksen hoitamiseen muualla kalustossa, kertoo vuoden 2026 rakennuslaitteiden rahoitusopas. Rahoittamalla sama hankinta usean vuoden aikana pienellä käsirahalla pidät käteisen työskentelemässä yrityksessä, kun kone itse tuottaa tuloja omien maksujensa kattamiseksi. Laitteiden rahoitusvolyymi kasvoi merkittävästi koko toimialalla vuoden 2026 alkuun mennessä, mikä on merkki siitä, että yhä useammat urakoitsijat valitsevat käyttöpääoman säilyttämisen käteismaksun sijaan, vaikka he teknisesti voisivat maksaa käteisellä, Laitteiden Leasing- ja Rahoitusliiton tietojen mukaan, joihin viitataan 2026 kaivinkoneiden rahoitusmarkkina-analyysi.
Tämä ei ole yleispätevä sääntö. Urakoitsija, jolla on huomattavat käteisvarat eikä lähiajan tarvetta sille pääomalle muualla, voi silti tulla toimeen paremmin maksamalla käteisellä ja välttämällä korot kokonaan. Pointti ei ole siinä, että rahoitus on aina oikein, vaan siinä, että käteismaksu ei ole automaattisesti taloudellisesti fiksumpi liike vain siksi, että se välttää korkomaksut.
Miten yrityksen ikä ja historia vaikuttavat siihen, mikä on todella saatavilla
Rahoitusvaihtoehdot eroavat merkittävästi sen mukaan, missä vaiheessa yritys on elinkaartaan. Vakiintuneella yrityksellä, jolla on vähintään kaksi vuotta tasaista tuloa ja vankka luottotieto, on tyypillisesti mahdollisuus pidempiin laina-aikoihin, pienempiin käsirahoihin ja nopeampaan hyväksyntään. Uudempi yritys tai ensimmäistä kertaa yrittäjäksi ryhtyvä voi silti saada hyväksynnän, mutta lainanantajat tarkastelevat tarkemmin alan kokemusta – jopa aiempi työskentely 1099-urakoitsijana lasketaan – ja selkeä selitys siitä, miten kone tuottaa tuloja, on tärkeämpi ohuemmalla luottohistorialla. Valmistautuminen pankkitiliotteilla ja yksityiskohtaisella tulossuunnitelmalla, eikä yleisellä aikomuksella ”alkaa käyttää sitä töihin”, parantaa mitattavasti uudemman yrityksen hyväksymismahdollisuuksia.
Useiden laitteiden yhdistäminen yhdeksi rahoituspaketiksi
Urakoitsija, joka ostaa pyöräkaivinkoneen yhdessä muiden laitteiden, perävaunun, lisävarustepaketin tai toisen koneen kanssa, voi usein yhdistää useita ostoksia yhdeksi leasingsopimukseksi tai lainapaketiksi sen sijaan, että rahoittaisi jokaisen erikseen. Tämä voi yksinkertaistaa kuukausittaista budjetointia yhdeksi ennustettavaksi maksuksi useiden sijaan, vaikka onkin syytä varmistaa, ettei yhdistäminen pidennä nopeammin arvoaan menettävien lisävarusteiden, kuten työkalujen, maksuaikaa niiden todellisen käyttöiän yli vain sovittaakseen sen pääkoneen maksuaikaan.
Mitä virallinen rahoitushakemus todella edellyttää
Luottopisterajan lisäksi lainanantaja, joka käsittelee laiterahoitushakemusta, haluaa tyypillisesti tietyn, yhtenäisen asiakirjasarjan valmiiksi etukäteen: viimeisimmät yrityksen pankkitiliotteet, joista käyvät ilmi keskimääräinen saldo ja talletuskuviot, virallinen tarjous tai lasku laitteiden myyjältä, josta käy ilmi tarkka kone ja hinta, todistus yrityksen vakuutuksesta, ja monissa tapauksissa yritystodistus riippuen yritysmuodosta ja toimivalta-alueesta. Näiden valmiina pitäminen ennen hakemuksen jättämistä, sen sijaan että ne kerättäisiin jälkikäteen lainanantajan pyynnöstä, nopeuttaa yleensä hyväksyntää ja välttää viivästyksiä, jotka voivat siirtää suunniteltua ostoa tai työn aloituspäivää.
Yksinkertainen tapa päättää
Jos kone toimii sinulle koko käyttöikänsä ja luottotietosi tukevat kohtuullisia korkoja, rahoitus tai käteismaksu tuottaa yleensä alhaisimmat kokonaiskustannukset. Jos aiot päivittää muutaman vuoden sisällä tai haluat säilyttää maksimaalisen käteisjoustavuuden, leasingin pienemmät maksut ja sisäänrakennettu päivityspolku sopivat usein paremmin, vaikka kokonaiskustannukset ovat ajan myötä korkeammat. Jos tarve on aidosti lyhytaikainen tai et vielä varmista, sopiiko tämä koneluokka työhösi lainkaan, vuokraaminen on edelleen pienimmän riskin lähtökohta riippumatta lopullisesta rahoituspäätöksestä.
Usein kysytyt kysymykset
Voinko saada laiterahoitusta huonoilla luottotiedoilla?
Kyllä, usein erikoistuneiden lainanantajien kautta, mutta odota suurempaa käsirahaa, tyypillisesti 20–30 prosenttia, ja korkeampia korkoja kuin vahvan luottoluokituksen omaava lainaaja saisi.
Onko leasing aina halvempaa kuin laitelaina?
Kuukausimaksut ovat tyypillisesti alhaisemmat leasingsopimuksella, mutta kokonaiskustannukset koko sopimuskaudelta ovat usein korkeammat kuin lainalla, koska leasingsopimus ei rakenna omistajuutta samalla tavalla kuin lainan maksut.
Tarvitsenko käsirahaa rahoittaakseni pyöräkaivinkoneen?
Ei aina. Käsirahavaatimukset vaihtelevat tyypillisesti 0–20 prosentin välillä luottoprofiilista ja lainanantajasta riippuen, ja vahvempi luottoluokitus mahdollistaa yleensä alhaisemmat käsirahavaatimukset.
Voiko uusi yritys, jolla ei ole luottohistoriaa, saada laiterahoitusta?
Joskus, erityisesti jos omistajalla on asiaankuuluvaa kokemusta alalta, vaikka tarkempaa tarkastelua ja mahdollisesti suurempaa käsirahaa voidaan odottaa verrattuna vakiintuneeseen yritykseen.
Ovatko leasingsopimuksen maksut verovähennyskelpoisia?
Usein täysin vähennyskelpoisia toimintakuluina, kun taas ostovähennykset Section 179:n kautta toimivat eri tavalla; kysy neuvoa pätevältä kirjanpitäjältä yrityksesi tilanteeseen sopivaksi.
Tarjoaako Rhinoceros suoraa rahoitusta pyöräkaivinkoneiden ostoon?
Vahvista nykyiset rahoitus- ja maksuvaihtoehdot suoraan Rhinocerosilta juuri sinun ostostasi varten, koska saatavilla olevat ohjelmat vaihtelevat alueittain ja muuttuvat ajan myötä.
Rahoituskorot, ehdot ja veronäkökohdat vaihtelevat lainanantajan, alueen, luottoprofiilin ja nykyisten markkinaolosuhteiden mukaan ja muuttuvat ajan myötä. Tämä sisältö on yleistä tietoa, ei taloudellista tai veroasioiden neuvontaa; vahvista nykyiset ehdot lainanantajasi kanssa ja ota yhteyttä pätevään kirjanpitäjään saadaksesi ohjeita juuri sinun tilanteeseesi.